Assurance travaux
Le chantier est un univers à part entière : hommes, machines et matériaux y cohabitent au rythme des phases de construction. Et comme sur toute scène de spectacle, un imprévu peut vite transformer une œuvre prometteuse en source de soucis. En Suisse, l’assurance travaux constitue le filet de sécurité qui protège maîtres d’ouvrage, entrepreneurs et artisans face aux aléas du chantier. Cet article pilier vous propose une immersion complète dans ce sujet parfois intimidant, mais qui, une fois démystifié, devient d’une simplicité désarmante.
Qu’est-ce que l’assurance travaux exactement ?
Imaginez que votre chantier soit un village temporaire : il possède ses habitants (ouvriers), ses infrastructures (grues, échafaudages), ses stocks (matériaux) et son environnement (voisins, passants). Chacun de ces éléments peut être la source ou la victime d’un dommage. L’assurance travaux est le terme générique qui regroupe l’ensemble des garanties couvrant ces risques pendant la durée du chantier, de l’ouverture du site jusqu’à sa réception finale.
Contrairement à une idée reçue, il n’existe pas une assurance travaux unique, mais plutôt une constellation de contrats qui se complètent : responsabilité civile du chantier, assurance tous risques chantier (TRC), garantie de bonnes fin, assurance construction ou encore couverture des matériaux. Pensez-y comme à une trousse de secours complète : chaque pansement a sa fonction propre, et c’est l’ensemble qui offre une protection véritable.
Les principales garanties qui composent l’assurance travaux
La responsabilité civile du chantier
Il s’agit de la base incontournable. Elle couvre les dommages que votre chantier pourrait causer à des tiers : un échafaudage qui s’effondre sur la voiture d’un voisin, une chute de matériaux sur un trottoir public, ou une explosion qui endommage les habitations voisines. En Suisse, où la densité de construction en zones urbaines comme à Zurich, Genève ou Lausanne est élevée, ce type de sinistre n’a rien d’hypothétique.
L’assurance tous risques chantier (TRC)
La TRC couvre les dommages matériels subis par l’ouvrage lui-même pendant sa construction : incendie, inondation, vol de matériaux, vandalisme, erreurs de manutention, voire effondrement partiel. C’est la garantie « tout-terrain » du monde du bâtiment. Un exemple concret : une tornade s’abat sur une villa en construction dans le Jura et emporte la toiture provisoire. Sans TRC, le maître d’ouvrage ou l’entrepreneur supporte seul le coût des réparations.
La garantie de bonnes fin
Cette garantie assure la achèvement des travaux dans les délais et aux conditions prévues au contrat, même si l’entrepreneur fait défaut (faillite, abandon de chantier). En Suisse, elle est souvent adossée à la caution solidaire exigée par le cahier des charges des maîtresses et maîtres d’ouvrage communaux ou cantonaux.
Les assurances complémentaires
- Assurance construction en Casco : couvre les engins de chantier (grues, pelleteuses) contre les dommages matériels.
- Assurance des matériaux : protège les matériaux stockés sur le chantier ou en transit.
- Assurance pétrole : obligatoire dans certains cantons pour les installations de chauffage au mazout, couvrant les dommages liés à une fuite de combustible.
- Dommages aux réseaux souterrains : intervient lorsqu’une pelleteuse endommage une conduite de gaz ou d’eau, situation fréquente lors de rénovations en ville.
Le particularisme suisse : l’assurance des bâtiments cantonale
La Suisse possède une particularité unique au monde : dans la majorité des cantons (notamment tous les cantons alémaniques ainsi que Vaud, Fribourg et le Valais), l’assurance des bâtiments contre l’incendie est une institution cantonale publique obligatoire. Cela signifie que le bâtiment en construction est déjà couvert pour l’incendie, les éléments naturels et les dégâts d’eau dès le début du chantier, sans contrat supplémentaire.
En revanche, dans les cantons de Genève, du Tessin et d’Appenzell Rhodes-Intérieures, cette couverture relève d’assureurs privés. Le maître d’ouvrage y doit donc souscrire explicitement une couverture incendie pour son chantier. Ce paysage institutionnel à deux vitesses explique pourquoi il est crucial de vérifier la réglementation cantonale en vigueur avant de définir sa stratégie d’assurance travaux. Un résident de Lausanne et un résident de Carouge n’auront pas du tout les mêmes démarches !
Qui doit souscrire et pour quels chantiers ?
L’assurance travaux s’applique à une grande variété de projets, et pas uniquement aux grosses constructions :
- Construction neuve : maison individuelle, immeuble collectif, bâtiment commercial ou industriel.
- Rénovation lourde : transformation profonde, surélévation, changement d’affectation.
- Travaux de réparation : même des chantiers « techniques » comme la réfection d’une toiture ou le remplacement d’une chaufferie.
- Projets de génie civil : tunnels, ponts, ouvrages souterrains, qui exigent des garanties spécifiques.
Côté souscription, la charge varie selon le modèle de contrat : dans le cadre du contrat général d’entreprise (CGE) selon le Code des obligations suisse (art. 390 et suivants), c’est souvent l’entrepreneur qui couvre les risques du chantier. Dans le cadre d’un contrat à forfait avec entrepreneur total, ou pour un maître d’ouvrage privé, c’est fréquemment le commanditaire qui souscrit la TRC en amont. La répartition dépend donc du montage contractuel, d’où l’importance de clarifier ce point dès la phase d’adjudication.
Combien coûte une assurance travaux en Suisse ?
Le coût se calcule généralement en pourcentage de la valeur de construction (le montant total des travaux). À titre indicatif, une TRC pour une construction neuve se situe typiquement entre 0,1 et 0,4 % de la valeur de l’ouvrage, selon le type de chantier, sa durée, sa localisation et le profil de risque. Un chantier de rénovation complexe, où les imprévus sont plus fréquents, coûtera proportionnellement plus cher qu’une construction neuve sur terrain dégagé.
Prenons un exemple chiffré : pour une villa dont les travaux s’élèvent à 1,2 million de francs, une prime de 0,2 % représente environ 2 400 francs pour couvrir l’ensemble de la période de construction. C’est une somme modeste au regard du risque évité, qui peut se chiffrer en centaines de milliers de francs en cas de sinistre majeur.
Les étapes pour mettre en place sa couverture
- Analyser le projet : type de travaux, durée prévue, techniques utilisées, environnement du chantier (voisinage proche, terrain en pente, zone inondable).
- Vérifier la couverture cantonale : identifier si l’assurance bâtiments cantonale intervient déjà et pour quels risques.
- Définir les responsabilités contractuelles : déterminer qui souscrit quoi (maître d’ouvrage ou entrepreneur) selon le contrat.
- Comparer les offres : solliciter plusieurs assureurs ou un courtier spécialisé pour obtenir des conditions optimales.
- Formaliser avant l’ouverture du chantier : la couverture doit impérativement être active dès la première journée, pas le jour de la réception.
- Déclarer les modifications : toute extension de projet ou prolongation de délai doit être signalée à l’assureur.
Erreurs fréquentes à éviter
Même les professionnels chevronnés commettent des impairs. Voici les pièges les plus courants :
- Considérer la couverture cantonale comme suffisante : elle ne couvre ni la RC chantier, ni les vols, ni les dommages dus à des erreurs d’exécution.
- Sous-estimer la valeur de construction : une sous-assurance entraîne une réduction proportionnelle de l’indemnité en cas de sinistre.
- Oublier de couvrir la période transitoire : entre la fin des travaux et l’occupation effective, l’ouvrage reste vulnérable.
- Négliger les sous-traitants : leur couverture doit être vérifiée ou intégrée à la police principale.
- Confondre assurance travaux et garantie de malfaçons : la seconde intervient après la réception, la première pendant le chantier ; les deux se complètent mais ne se substituent pas.
Assurance travaux et garantie de malfaçons : quelle différence ?
C’est LA confusion classique. L’assurance travaux couvre le chantier pendant sa réalisation. La garantie de malfaçons, prévue par le Code des obligations (art. 371 CO), engage l’entrepreneur à réparer gratuitement les défauts découverts après la réception, généralement pendant deux ans pour les ouvrages courants et cinq ans pour les ouvrages principaux. Certains assureurs proposent aujourd’hui des garanties de bonne fin qui prolongent cette protection au-delà du chantier. Les deux mécanismes forment donc une chaîne de protection : avant la réception et après la réception.
En résumé : vos clés pour un chantier serein
L’assurance travaux n’est pas une contrainte administrative, mais un investissement de tranquillité. En Suisse, sa spécificité tient à l’existence d’assurances bâtiments cantonales qui simplifient partiellement le puzzle, tout en exigeant une vigilance accrue sur les garanties non couvertes. Retenez trois réflexes : clarifier les responsabilités contractuelles dès le départ, vérifier la situation cantonale de votre projet, et ne jamais laisser un chantier démarrer sans couverture active. Avec ces fondations solides, votre projet de construction ou de rénovation pourra s’élever en toute sérénité, quitte à consulter les articles spécialisés de cette catégorie pour approfondir chaque aspect.
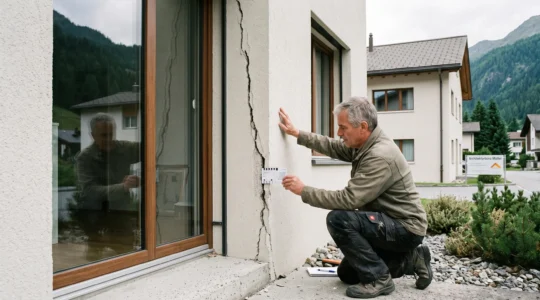
Comment fonctionne une garantie décennale lorsqu’un défaut grave apparaît après des travaux ?
Une fissure profonde apparaît sur un mur porteur plusieurs années après la fin d’un chantier. Le bâtiment était pourtant réceptionné, les entreprises ont quitté les lieux et les dernières factures ont été réglées. Le maître de l’ouvrage peut-il encore demander…
Lire la suite